Domain neues-network.de kaufen?
Wir ziehen mit dem Projekt
neues-network.de um.
Sind Sie am Kauf der Domain
neues-network.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neues-network.de kaufen?
Was sind die verschiedenen Methoden zur Grundstücksbewertung und wie beeinflussen sie den Immobilienmarkt, die Finanzierung und die steuerliche Bewertung von Grundstücken?
Es gibt verschiedene Methoden zur Grundstücksbewertung, darunter der Vergleichswertansatz, der Ertragswertansatz und der Sachwertansatz. Der Vergleichswertansatz basiert auf dem Vergleich ähnlicher Grundstücke in der Umgebung, während der Ertragswertansatz den zukünftigen Ertrag des Grundstücks berücksichtigt. Der Sachwertansatz hingegen berücksichtigt die Kosten für den Neubau des Grundstücks. Die Wahl der Bewertungsmethode kann den Immobilienmarkt beeinflussen, da sie den Preis für Grundstücke und Immobilien bestimmt. Darüber hinaus kann die Bewertungsmethode die Finanzierung von Grundstücken beeinflussen, da sie die Höhe des Kredits und die Zinssätze beeinflussen kann. Schließlich kann **
Was sind die verschiedenen Methoden zur Grundstücksbewertung und wie beeinflussen sie den Immobilienmarkt, die Finanzierung und die steuerliche Bewertung von Grundstücken?
Die verschiedenen Methoden zur Grundstücksbewertung umfassen den Vergleichswert, den Ertragswert und den Sachwert. Der Vergleichswert basiert auf dem Vergleich ähnlicher Grundstücke in der Umgebung, während der Ertragswert auf den zu erwartenden Einnahmen aus dem Grundstück basiert. Der Sachwert hingegen berücksichtigt die Kosten für den Neubau des Grundstücks. Diese Bewertungsmethoden beeinflussen den Immobilienmarkt, da sie potenzielle Käufer und Verkäufer bei der Festlegung von Preisen und Angeboten unterstützen. Sie beeinflussen auch die Finanzierung, da Banken die Bewertungsmethoden verwenden, um die Kreditwürdigkeit von Kreditnehmern zu bestimmen und die Höhe des Kredits festzulegen. **


Ähnliche Suchbegriffe für Steuerliche Bewertung
Top-Angebote
Produkte zum Begriff Steuerliche Bewertung:
-
SIMPSON Sparrenpfettenanker SPF 250 rechts feuerverzinkt mit BewertungDie SPF Sparrenpfettenanker werden für die Zugverankerung von sich kreuzenden Hölzern verwendet. Ebenso können horizontale Kräfte aufgenommen werden. Anwendung: Belastungsabhängig kommen 2 oder 4 Pfettenanker pro Anschluss zur Anwendung. Bei 2 Pfettenankern pro Anschluss werden 2 linke oder 2 rechte Verbinder benötigt, da diese diagonal gegenüberliegend angeordnet werden sollten, um eine mittige Lasteinleitung zu gewähren. Eine Querzugbeanspruchung der Hölzer ist zu beachten und ggf. nachzuweisen. Produktvorteile: entwickelt zur Aufnahme von hohen Zuglasten, mit zusätzlicher Lastaufnahme in horizontalen Richtungen belastungsabhäniger Einbau von 2 oder 4 Sparrenpfettenanker je Verbindung möglich variable Position der Verbindungsmittel, da 2-reihiges Lochbild je Schenkel Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Mit europäisch technischer Bewertung (ETA 21/0482). Hinweis: Entwickelt zur Aufnahme von hohen Zuglasten, mit zusätzlicher Lastaufnahme in horizontalen Richtungen. B(mm): 32,5 A(mm): 170 Lochzahl ø 5(ST): 20 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Ausführung: links Größe(mm): 170 Marke: Simpson Type: SPF Bezeichnung: Sparrenpfettenanker Inhaltsangabe (ST): 19,56 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
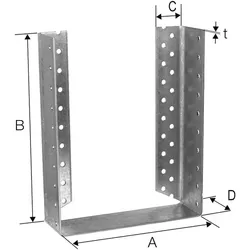
SIMPSON Balkenschuh BSDI 160x200 feuerverzinkt innenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen aus Holz oder Holzwerkstoffen. Auch für zweiachsige Belastung geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Es sind auch 2,5 und 3,0 mm Blechdicken zulässig (Sonderanfertigung). Mit europäisch technischer Bewertung (ETA 06/0270). Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Werte mit CNA4,0x60 A(mm): 160 C(mm): 32 D(mm): 52 Form: BSDI B(mm): 160 Lochzahl ø 5(ST): 42 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Char. Wert Teil.(kN): 21 Char. Wert Voll.(kN): 37,8 CNA-Kammnägel(mm): 60 Größe(mm): 160x160 Marke: Simpson Bezeichnung: Balkenschuh Type: BSDI Inhaltsangabe (ST): 118,83 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Gerberverbinder GERW 260-B feuerverzinkt mit BewertungAnwendung: Für die Gelenkausbildung von stumpf gestoßenen Pfetten oder Durchlaufträgern im Momenten-Nullpunkt (Gerberstoß). Für die Aufnahme von Querkräften und Normalkräften geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Die größen sind bis A =420 mm in der ETA geregelt ( Sonderanfertigung). Mit europäisch technischer Bewertung (ETA 07/0053). B(mm): 180 C(mm): 20 A(mm): 160 Lochzahl ø 5(ST): 80 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Loch ø(mm): 5 Größe(mm): 160 Bezeichnung: Gerberverbinder Marke: Simpson Type: GERW Inhaltsangabe (SA): 124,26 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Welche Schritte sind notwendig, um eine steuerliche Registrierung für ein neues Unternehmen vorzunehmen?
Um eine steuerliche Registrierung für ein neues Unternehmen vorzunehmen, müssen zunächst die erforderlichen Formulare ausgefüllt und eingereicht werden. Anschließend erfolgt die Vergabe einer Steuernummer durch das zuständige Finanzamt. Zuletzt müssen die steuerlichen Pflichten des Unternehmens erfüllt und regelmäßige Steuererklärungen abgegeben werden. **
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **
Top-Angebote
Produkte zum Begriff Steuerliche Bewertung:
-
CELO Deckenanker 6x30 verzinkt-blau mit BewertungDeckenanker DA - Der Spezialist für abgehängte Decken. Der Deckenanker DA ist für Ihre Sicherheit ETA-zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton. Der Deckenanker DA ist speziell geeignet für die Befestigung abgehängter Decken in Beton, kann aber auch für Vollstein eingesetzt werden. Anwendungsbereich: Abgehängte Decken, Unterkonstruktionen, Profile, Lüftungsleitungen, Drahtabhängungen. Produktvorteile: zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton speziell geeignet für abgehängte Decken geringe Setztiefe von nur 25mm! geringere Einschlagkraft für ermüdungsfreieres Arbeiten Form: DA Material: Stahl L(mm): 60 Oberfläche: verzinkt-blau Marke: Celo d0 Dübel=Bohr ø(mm): 6 tfix Nutzlänge max.(mm): 35 d(mm): 6 Verankerungstiefe mind.(mm): 25 Bohrlochtiefe mind.(mm): 30 Inhaltsangabe (ST): 10021,71 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Sparrenpfettenanker SPF 250 rechts feuerverzinkt mit BewertungDie SPF Sparrenpfettenanker werden für die Zugverankerung von sich kreuzenden Hölzern verwendet. Ebenso können horizontale Kräfte aufgenommen werden. Anwendung: Belastungsabhängig kommen 2 oder 4 Pfettenanker pro Anschluss zur Anwendung. Bei 2 Pfettenankern pro Anschluss werden 2 linke oder 2 rechte Verbinder benötigt, da diese diagonal gegenüberliegend angeordnet werden sollten, um eine mittige Lasteinleitung zu gewähren. Eine Querzugbeanspruchung der Hölzer ist zu beachten und ggf. nachzuweisen. Produktvorteile: entwickelt zur Aufnahme von hohen Zuglasten, mit zusätzlicher Lastaufnahme in horizontalen Richtungen belastungsabhäniger Einbau von 2 oder 4 Sparrenpfettenanker je Verbindung möglich variable Position der Verbindungsmittel, da 2-reihiges Lochbild je Schenkel Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Mit europäisch technischer Bewertung (ETA 21/0482). Hinweis: Entwickelt zur Aufnahme von hohen Zuglasten, mit zusätzlicher Lastaufnahme in horizontalen Richtungen. B(mm): 32,5 A(mm): 170 Lochzahl ø 5(ST): 20 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Ausführung: links Größe(mm): 170 Marke: Simpson Type: SPF Bezeichnung: Sparrenpfettenanker Inhaltsangabe (ST): 19,56 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Balkenschuh BSDI 160x200 feuerverzinkt innenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen aus Holz oder Holzwerkstoffen. Auch für zweiachsige Belastung geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Es sind auch 2,5 und 3,0 mm Blechdicken zulässig (Sonderanfertigung). Mit europäisch technischer Bewertung (ETA 06/0270). Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Werte mit CNA4,0x60 A(mm): 160 C(mm): 32 D(mm): 52 Form: BSDI B(mm): 160 Lochzahl ø 5(ST): 42 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Char. Wert Teil.(kN): 21 Char. Wert Voll.(kN): 37,8 CNA-Kammnägel(mm): 60 Größe(mm): 160x160 Marke: Simpson Bezeichnung: Balkenschuh Type: BSDI Inhaltsangabe (ST): 118,83 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Methoden zur Grundstücksbewertung und wie beeinflussen sie den Immobilienmarkt, die Finanzierung und die steuerliche Bewertung von Grundstücken?
Es gibt verschiedene Methoden zur Grundstücksbewertung, darunter der Vergleichswertansatz, der Ertragswertansatz und der Sachwertansatz. Der Vergleichswertansatz basiert auf dem Vergleich ähnlicher Grundstücke in der Umgebung, während der Ertragswertansatz den zukünftigen Ertrag des Grundstücks berücksichtigt. Der Sachwertansatz hingegen berücksichtigt die Kosten für den Neubau des Grundstücks. Die Wahl der Bewertungsmethode kann den Immobilienmarkt beeinflussen, da sie den Preis für Grundstücke und Immobilien bestimmt. Darüber hinaus kann die Bewertungsmethode die Finanzierung von Grundstücken beeinflussen, da sie die Höhe des Kredits und die Zinssätze beeinflussen kann. Schließlich kann **
-
Was sind die verschiedenen Methoden zur Grundstücksbewertung und wie beeinflussen sie den Immobilienmarkt, die Finanzierung und die steuerliche Bewertung von Grundstücken?
Die verschiedenen Methoden zur Grundstücksbewertung umfassen den Vergleichswert, den Ertragswert und den Sachwert. Der Vergleichswert basiert auf dem Vergleich ähnlicher Grundstücke in der Umgebung, während der Ertragswert auf den zu erwartenden Einnahmen aus dem Grundstück basiert. Der Sachwert hingegen berücksichtigt die Kosten für den Neubau des Grundstücks. Diese Bewertungsmethoden beeinflussen den Immobilienmarkt, da sie potenzielle Käufer und Verkäufer bei der Festlegung von Preisen und Angeboten unterstützen. Sie beeinflussen auch die Finanzierung, da Banken die Bewertungsmethoden verwenden, um die Kreditwürdigkeit von Kreditnehmern zu bestimmen und die Höhe des Kredits festzulegen. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche Bewertung
-
SIMPSON Gerberverbinder GERW 260-B feuerverzinkt mit BewertungAnwendung: Für die Gelenkausbildung von stumpf gestoßenen Pfetten oder Durchlaufträgern im Momenten-Nullpunkt (Gerberstoß). Für die Aufnahme von Querkräften und Normalkräften geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Die größen sind bis A =420 mm in der ETA geregelt ( Sonderanfertigung). Mit europäisch technischer Bewertung (ETA 07/0053). B(mm): 180 C(mm): 20 A(mm): 160 Lochzahl ø 5(ST): 80 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Loch ø(mm): 5 Größe(mm): 160 Bezeichnung: Gerberverbinder Marke: Simpson Type: GERW Inhaltsangabe (SA): 124,26 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunikation und Interaktion in der KindheitspädagogikKommunikation und Interaktion in der Kindheitspädagogik , In diesem Band werden neue Forschungsergebnisse und Erkenntnisse aus der Praxis zu den Themenfeldern Kommunikation und Interaktion in der Kindheitspädagogik zur Verfügung gestellt, damit sie für die professionelle Gestaltung von Schlüsselsituationen und verschiedene Formen des Austausches genutzt werden können. Im ersten Teil steht die Perspektive der Fachkräfte im Vordergrund, im zweiten Teil die der Kinder. Die Reihe Kindheitspädagogik und Familienbildung wird herausgegeben von Rita Braches-Chyrek, Irene Dittrich, Veronika Fischer und Elke Kruse. Studierende, Lehrende und pädagogische Fachkräfte finden in der Reihe elementare professionsrelevante Wissensbestände nachvollziehbar aufbereitet. , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240513, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung##, Redaktion: Braches-Chyrek, Rita~Dittrich, Irene, Seitenzahl/Blattzahl: 253, Abbildungen: 10 schwarz-weiße Abbildungen, 7 Tabellen, Keyword: Bildungsteilhabe; Diagnostik; Einführung; Elternarbeit; Erzieher; Erzieherinnen; Erziehungsarbeit; Frühkindliche Bildung studieren; Gespräche mit Eltern; Gesprächsführung mit Kindern; Grundschule; Grundschullehramt; Kindertagesbetreuung; Kindertagesstätte; Kita; Kommunikation mit Kindern; Konfliktgespräch; Lehrbuch; Soziale Arbeit studieren; Studium frühkindliche Bildung; Teamgespräche im Kindergarten; frühkindliche Bildung; kindliche Sexualität, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Kommunikationswissenschaft, Fachkategorie: Sozialpädagogik~Kommunikationswissenschaft~Frühkindliche Pflege & Bildung, Bildungszweck: Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 185, Breite: 121, Höhe: 20, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CELO Deckenanker 6x60 verzinkt-blau mit BewertungDeckenanker DA - Der Spezialist für abgehängte Decken. Der Deckenanker DA ist für Ihre Sicherheit ETA-zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton. Der Deckenanker DA ist speziell geeignet für die Befestigung abgehängter Decken in Beton, kann aber auch für Vollstein eingesetzt werden. Anwendungsbereich: Abgehängte Decken, Unterkonstruktionen, Profile, Lüftungsleitungen, Drahtabhängungen. Produktvorteile: zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton speziell geeignet für abgehängte Decken geringe Setztiefe von nur 25mm! geringere Einschlagkraft für ermüdungsfreieres Arbeiten Form: DA Material: Stahl L(mm): 60 Oberfläche: verzinkt-blau Marke: Celo d0 Dübel=Bohr ø(mm): 6 tfix Nutzlänge max.(mm): 35 d(mm): 6 Verankerungstiefe mind.(mm): 25 Bohrlochtiefe mind.(mm): 30 Inhaltsangabe (ST): 10036,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Welche Schritte sind notwendig, um eine steuerliche Registrierung für ein neues Unternehmen vorzunehmen?
Um eine steuerliche Registrierung für ein neues Unternehmen vorzunehmen, müssen zunächst die erforderlichen Formulare ausgefüllt und eingereicht werden. Anschließend erfolgt die Vergabe einer Steuernummer durch das zuständige Finanzamt. Zuletzt müssen die steuerlichen Pflichten des Unternehmens erfüllt und regelmäßige Steuererklärungen abgegeben werden. **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.